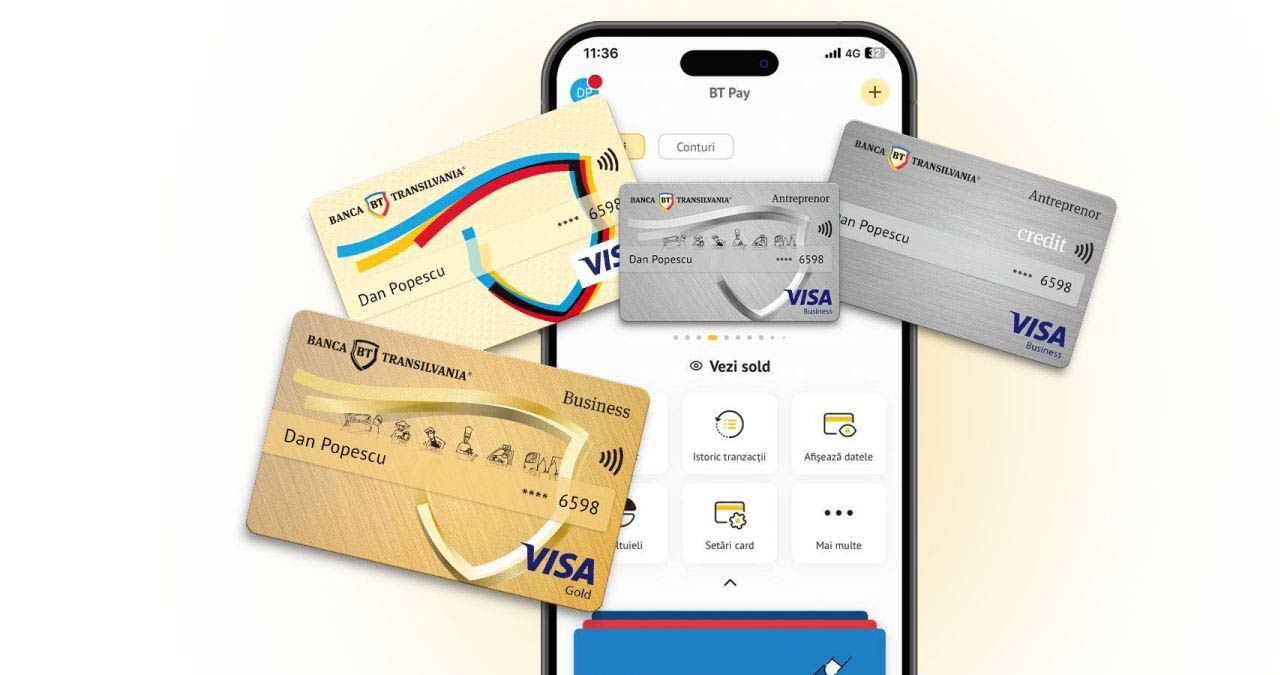
Într-o perioadă în care plățile digitale au devenit un standard absolut în gestionarea finanțelor personale, portofelele electronice au evoluat de la simple instrumente de plată la adevărate centre de comandă financiară. Printre cele mai utilizate și apreciate soluții din România se numără aplicația BT Pay, un ecosistem complex care transformă telefonul mobil într-un asistent bancar disponibil 24/7. Deși interfața este concepută pentru a fi cât mai intuitivă, trecerea de la portofelul clasic la cel digital, gestionarea corectă a plafoanelor de cheltuieli și, mai ales, soluționarea problemelor tehnice neprevăzute pot genera uneori confuzie chiar și pentru utilizatorii experimentați.
Acest material explorează în profunzime fiecare aspect al utilizării optime a platformei. Pentru a beneficia la maximum de funcționalitățile oferite, este absolut esențial să înțelegi cum este structurat acest ecosistem. Dincolo de o simplă plată la casa de marcat, platforma permite transferuri instante prin numărul de telefon, gestionarea detaliată a abonamentelor recurente, emiterea de carduri noi în format exclusiv digital, obținerea de credite rapide și chiar împărțirea notei de plată cu prietenii. Baza oricărei interacțiuni o reprezintă, însă, înrolarea corectă a instrumentelor de plată și setarea unor parametri de siguranță riguroși, perfect adaptați stilului tău zilnic de consum.
Cum adaugi un card în BT Pay: Proceduri de înrolare detaliate
Procesul de digitalizare a unui instrument de plată implică transferul datelor sensibile de pe suportul de plastic într-un mediu virtual extrem de securizat și criptat, un procedeu tehnic denumit „tokenizare”. Acest sistem inteligent asigură faptul că datele reale ale contului tău bancar nu sunt niciodată stocate direct în memoria telefonului și nici nu sunt partajate cu comercianții în momentul efectuării unei tranzacții, eliminând astfel riscul clonării.
Metoda 1: Înrolarea unui card fizic existent
Dacă ai intrat recent în posesia unui card emis în format fizic, adăugarea acestuia în portofelul tău electronic este un proces liniar. Iată pașii exacți pe care sistemul îi solicită pentru o configurare de succes:
- Deschide aplicația pe dispozitivul tău mobil și autentifică-te folosind metoda de securitate configurată anterior (cod PIN, senzor de amprentă sau recunoaștere facială avansată).
- Pe ecranul principal (dashboard), glisează caruselul de carduri spre dreapta până observi un spațiu liber marcat cu simbolul „+” (Adaugă card) sau navighează direct în meniul dedicat setărilor de portofoliu.
- Aplicația va solicita permisiunea de a accesa camera foto a telefonului. Poți încadra cardul fizic în chenarul luminos de pe ecran pentru ca tehnologia OCR să extragă automat numărul cardului și data expirării, sau, dacă preferi, poți tasta aceste informații manual.
- Introdu cu atenție codul CVV/CVC (grupul de trei cifre de securitate situat pe spatele cardului, lângă banda de semnătură).
- Parcurge și acceptă termenii și condițiile de utilizare specifice băncii emitente.
- Sistemul va genera un cod unic de validare (One Time Password – OTP) pe care îl vei primi printr-un mesaj text (SMS) exclusiv pe numărul de telefon declarat oficial în sistemul băncii. Introdu acest cod în câmpul dedicat pentru a finaliza și securiza procesul de înrolare.
Metoda 2: Emiterea și activarea unui card exclusiv virtual
Dacă te afli în situația în care ai nevoie urgentă de un instrument de plată pentru o campanie de reduceri online sau dorești să plătești imediat la comercianți prin tehnologia NFC, fără a mai aștepta zile întregi curierul pentru livrarea plasticului, soluția optimă este cardul virtual. Acesta este generat direct din meniul aplicației. Navighează în secțiunea de produse noi, selectează opțiunea de emitere a unui card virtual de debit, alege contul la care va fi atașat și confirmă detaliile. În doar câteva secunde, cardul cu un design distinctiv va apărea în aplicația ta, având propriul număr, dată de expirare și cod CVV, fiind perfect funcțional.
Configurarea limitelor de tranzacționare: Un scut financiar esențial
Unul dintre cele mai puternice argumente pentru utilizarea zilnică a aplicației este nivelul granular de control pe care îl oferă asupra propriilor fonduri. Capacitatea de a ajusta în timp real câți bani pot fi cheltuiți sau retrași, fără a depinde de programul de lucru al sucursalelor bancare sau de timpii de așteptare din call center, reprezintă un avantaj major de securitate. Limitele de tranzacționare acționează ca niște bariere de protecție menite să limiteze expunerea financiară în cazul unui furt de dispozitiv sau al compromiterii datelor.
Sistemul împarte aceste praguri de securitate în categorii specifice, perfect delimitate:
| Tip Operațiune Bancară | Explicație și Context de Utilizare | Mod de Ajustare |
|---|---|---|
| Plăți la comercianți (POS fizic) | Reprezintă limita maximă cumulată ce poate fi cheltuită într-un interval de 24 de ore prin atingerea telefonului de terminalele de plată din magazine, restaurante, farmacii sau stații de carburant. | Glisor interactiv în meniul „Setări Card”, cu aplicare imediată. |
| Tranzacții pe Internet (Online) | Plafonul zilnic permis pentru achiziții pe site-uri web sau în alte aplicații. Este recomandat ca această limită să fie menținută la un nivel minim sau chiar la zero în perioadele în care nu intenționezi să faci cumpărături virtuale. | Ajustare prin aplicație, validată obligatoriu prin elemente biometrice. |
| Retrageri numerar (ATM Contactless) | Suma maximă de bani fizici (cash) ce poate fi retrasă zilnic de la bancomatele compatibile cu tehnologia NFC, utilizând exclusiv telefonul mobil în locul cardului tradițional. | Modificabilă instantaneu, deosebit de utilă în timpul concediilor. |
Procedura de modificare a acestor limite este extrem de rapidă: selectează vizual cardul pe care dorești să îl administrezi, apasă pe pictograma dedicată setărilor (de regulă o rotiță dințată), accesează secțiunea „Limite de tranzacționare” și trage glisoarele către sumele dorite. Schimbarea parametrilor se înregistrează în serverele băncii în fracțiuni de secundă.
Ghid complet de depanare: Erori frecvente și soluții tehnice
Deși infrastructura din spatele aplicației este robustă, multitudinea de factori externi – precum sistemul de operare al dispozitivului tău, calitatea conexiunii la internet sau setările de rețea – pot genera anumite sincope. Aceste erori sunt, în marea lor majoritate, mecanisme de protecție automate și nu defecte ale platformei. Mai jos am detaliat cele mai comune obstacole și pașii rapizi de remediere:
1. Lipsa de reacție la terminalul de plată (NFC inactiv)
Este o situație frustrantă: apropii telefonul de POS, dar nu se înregistrează nicio comunicare între cele două dispozitive. Pentru a rezolva problema:
- Verificarea modulului NFC: Asigură-te că funcția Near Field Communication (NFC) este pornită. Pe dispozitivele Android, aceasta poate fi accesată rapid din meniul derulant superior. Pe iOS, funcția este activă implicit, dar necesită dubla apăsare a butonului lateral pentru inițierea plății.
- Configurarea aplicației implicite: Sistemul de operare trebuie să știe ce portofel digital să interogheze. Navighează în setările telefonului tău la secțiunea de conexiuni, caută meniul „Plăți contactless” și verifică dacă BT Pay este selectată ca aplicație principală (default).
- Reguli de deblocare a ecranului: Din motive evidente de securitate, plățile, în special cele care depășesc o anumită sumă, necesită ca ecranul să fie nu doar aprins, ci și deblocat (prin scanare facială, amprentă sau PIN) exact în momentul apropierii de cititorul POS.
- Obstacole fizice: Husele de protecție masive, în special cele fabricate din metal, cele care includ baterii externe sau plăcuțe magnetice pentru suportul auto, pot ecrana sever undele radio ale antenei NFC. Îndepărtează temporar husa pentru a izola problema.
2. Erori de conexiune la înrolare sau autentificare
Mesajele de tipul „Eroare de comunicare cu serverul” sau „Date invalide” la adăugarea unui card sunt adesea legate de mediul de rețea în care te afli. Instituțiile financiare implementează filtre stricte împotriva traficului de date suspect. Dacă folosești un serviciu VPN (Virtual Private Network) pentru a-ți masca adresa IP, sau dacă ești conectat la o rețea Wi-Fi publică, nesecurizată (cum ar fi cele din aeroporturi, hoteluri sau cafenele), serverele băncii vor bloca preventiv sesiunea pentru a preveni un posibil atac de tip „man-in-the-middle”. Soluția este simplă: dezactivează VPN-ul, deconectează-te de la rețeaua Wi-Fi publică și utilizează strict conexiunea de date mobile (4G/5G) a operatorului tău de telefonie pentru a finaliza operațiunea bancară într-un mediu curat.
3. Întârzieri sau lipsa codului de securitate SMS (OTP)
Validarea prin One Time Password este pilonul central al procesului de înrolare. Dacă SMS-ul cu codul format din 6 cifre nu sosește în decurs de 1-2 minute, evită tentația de a apăsa repetat pe butonul „Retrimite cod”. Această acțiune va genera comenzi multiple pe server, iar până când mesajele vor ajunge în telefonul tău, codurile respective vor fi deja expirate. Verifică în schimb puterea semnalului GSM. De asemenea, asigură-te că nu ai setat filtre anti-spam pe telefon care să blocheze mesajele venite de la numere scurte (shortcodes). Cel mai important: codul SMS va fi expediat exclusiv pe numărul de telefon care figurează în contractul tău cu banca. Dacă ți-ai schimbat numărul recent și nu ai actualizat datele, vei fi nevoit să contactezi serviciul de asistență clienți.
Bune practici pentru un control financiar impecabil
Pentru a menține un nivel optim de funcționare și siguranță, actualizarea constantă a aplicației este obligatorie. Dezvoltatorii lansează periodic versiuni noi care nu doar că rafinează interfața, dar implementează patch-uri vitale de securitate împotriva celor mai noi metode de fraudă. Descarcă aceste actualizări exclusiv din magazinele de aplicații oficiale (Google Play Store, Apple App Store, Huawei AppGallery) și evită sub orice formă instalarea din surse terțe sau linkuri primite prin mesaje nesolicitate.
Un alt obicei sănătos este activarea notificărilor de tip „push” pentru absolut toate tranzacțiile. Astfel, vei fi informat în timp real despre orice mișcare de fonduri din conturile tale. Dacă observi o plată suspectă pe care nu o recunoști, poți folosi funcția de blocare temporară a cardului direct din meniul principal, oprind instantaneu orice tentativă de fraudă ulterioară, până la clarificarea situației cu banca.
În concluzie, integrarea acestui instrument digital în rutina zilnică simplifică masiv operațiunile financiare care în trecut necesitau efort și timp. Prin înțelegerea mecanismelor de adăugare a cardurilor, prin setarea proactivă a limitelor de tranzacționare și prin cunoașterea soluțiilor rapide pentru erorile inerente de sistem, telefonul tău devine cel mai sigur și eficient portofel pe care îl poți deține.
Surse verificate in luna februarie 2026:
Disclaimer de neafiliere: Acest material este redactat cu un scop strict educativ și informativ, fiind menit să faciliteze înțelegerea tehnologiilor financiare actuale. Informațiile prezentate nu constituie consultanță financiară, juridică sau de investiții. Autorul și platforma pe care este publicat acest articol nu sunt afiliați, asociați, sponsorizați, autorizați sau susținuți în niciun fel, direct sau indirect, de către Banca Transilvania S.A. sau de către entitățile menționate. Toate denumirile de produse, logo-urile și mărcile comerciale reprezintă proprietatea exclusivă a deținătorilor de drept. Pentru informații oficiale, termeni contractuali și asistență tehnică de specialitate, vă recomandăm să vă adresați exclusiv canalelor oficiale de comunicare ale băncii emitente.